Guide Growth Opt Playbook : quand le CPA monte, faut-il vérifier le mix ou le coût par canal ?
Comparez deux périodes pour distinguer la répartition des conversions de la hausse des coûts par canal et décider si Change drivers vous sera utile.
Quand le CPA global passe de 20 à 25,4, la tentation est de proposer de nouvelles créations publicitaires. Attendez : si un canal déjà coûteux apporte une part plus grande des conversions, le CPA global peut augmenter même si le coût d’une conversion sur ce canal ne change pas. Avec deux périodes comparables ventilées par canal, Change drivers de Growth Opt Playbook peut orienter l’enquête. Avec des totaux seuls, ou pour prévoir le gain net de conversions d’un budget supplémentaire, ne fondez pas la décision sur cette ventilation.
La méthode de Change drivers exige les dates, les dépenses publicitaires, un axe de ventilation et le nombre de conversions. Le mix est pondéré par la part des conversions de chaque canal, pas par sa part des dépenses. Alignez la définition de la conversion, la fenêtre d’attribution et la devise entre les périodes, puis retirez les lignes de total en double. Le CPA global ou les seuls coûts unitaires par canal ne permettent pas de recalculer le changement des poids : retrouvez d’abord les volumes correspondants.
Vérifier sur deux canaux dont on connaît le résultat
Ce calcul est fictif : il ne s’agit ni d’un test de l’outil ni de dépenses publicitaires réelles. Chaque période compte 100 conversions comparables. Dans la première, A en génère 80 à 16 l’unité et B en génère 20 à 36 : le CPA global est de 20. Ensuite, A et B génèrent respectivement 60 et 40 conversions. En gardant les coûts unitaires d’origine, le CPA global atteint déjà 24. Si le coût unitaire de B monte en plus à 39,5, celui de A restant constant, le CPA calculé sur les chiffres observés est de 25,4. Les trois calculs ont 100 conversions pour dénominateur.
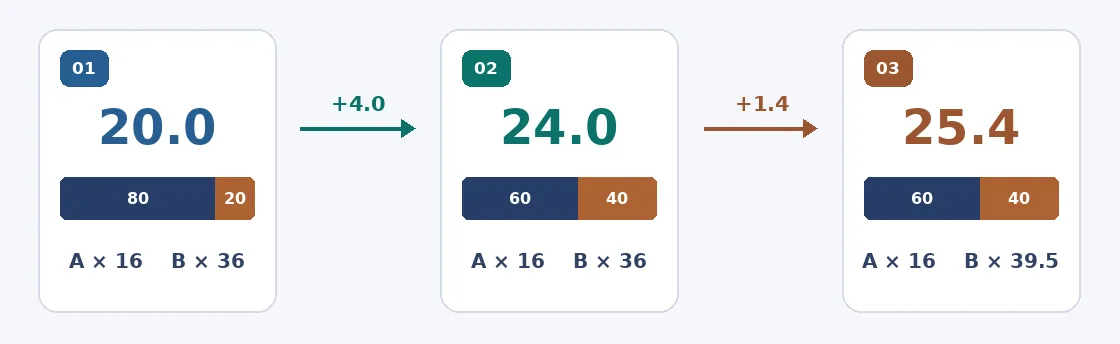
Calcul fictif original, pas une capture d’écran. Le résultat intermédiaire de 24 utilise les anciens coûts par canal comme référence ; ce n’est pas une dépense de plus.
Pour évaluer le produit, utilisez un CSV synthétique sans fiches clients. Vérifiez que les totaux observés donnent 20 et 25,4, que les effets de mix et de coût sont distincts et que vous pouvez les retrouver par canal. Le chiffre 24 est un repère calculé à la main dans un ordre choisi ; l’outil peut répartir l’interaction autrement. Les CPA recalculés sont de 20 et de 25,4 ; la somme des composantes doit donner la variation de 5,4, et non le CPA de l’une des périodes. Si les chiffres de base ne concordent pas, vérifiez les définitions et le niveau de détail des lignes dans un tableur avant d’utiliser un graphique pour expliquer le budget.
Le guide de diagnostic du CPA de l’éditeur sépare les changements de mix des changements d’efficacité au sein d’un canal et recommande de contrôler d’abord la mesure et les remontées. Ici, demandez pourquoi B représente davantage de conversions, puis pourquoi son coût a augmenté. La décomposition ne prouve pas que la création, les enchères ou la saisonnalité en sont la cause. Estimez plutôt l’apport d’un budget supplémentaire avec un test distinct et contrôlé. Selon l’éditeur, les données importées sont traitées dans le navigateur ; un fichier synthétique suffit à la vérification, sans toucher aux comptes publicitaires.
À propos de cet article :Cet article s’appuie sur des informations publiques et sert de référence pour vous aider à choisir vos outils. Les fonctionnalités, les tarifs et les politiques associées peuvent évoluer à tout moment ; veuillez consulter les informations officielles les plus récentes.
Source originale :growthoptplaybook.com