Growth Opt Playbook 選用指南:CPA 上漲,先查管道組合還是管道成本?
用兩期可比較的投放資料拆開轉換組合與單一管道成本,判斷何時值得用 Growth Opt Playbook 的 Change drivers。
整體 CPA 從 20 升到 25.4,開檢討會時,很容易有人說「該換廣告素材了」。先等等。原本較貴的管道只要占了更多轉換,即使每次轉換的成本沒變,整體 CPA 也會升高。手上有兩期口徑一致、按管道拆分的資料,Growth Opt Playbook 的 Change drivers 值得用來縮小排查範圍。如果只有彙總報表,或想知道下一筆預算會增加多少轉換,先別拿這份拆解作決定。
Change drivers 方法說明列出日期、廣告支出、拆分維度及轉換數。拆解組合效應時,工具採用各管道的轉換占比,不是廣告支出占比。先把兩期的轉換事件、歸因期間及幣別對齊,剔除重複的合計列。只有整體 CPA 或各管道的單價,卻沒有轉換數,就無法重算哪些管道比重改變,應先找底層彙總表。
先拿兩個有已知答案的管道驗收
以下是用虛構資料做的紙上算例,不是工具實測,也沒有實際廣告支出。兩期各有 100 次口徑相同的轉換。前一期 A 管道做出 80 次、每次成本 16,B 做出 20 次、每次 36,因此整體是 20。下一期 A 和 B 各有 60 和 40 次轉換。若兩個管道仍採前一期的單次成本,整體已升到 24。如果下一期 B 的單次成本還升到 39.5,而 A 不變,依觀察值算出的整體數字就是 25.4。三個數字的分母都是 100 次轉換。
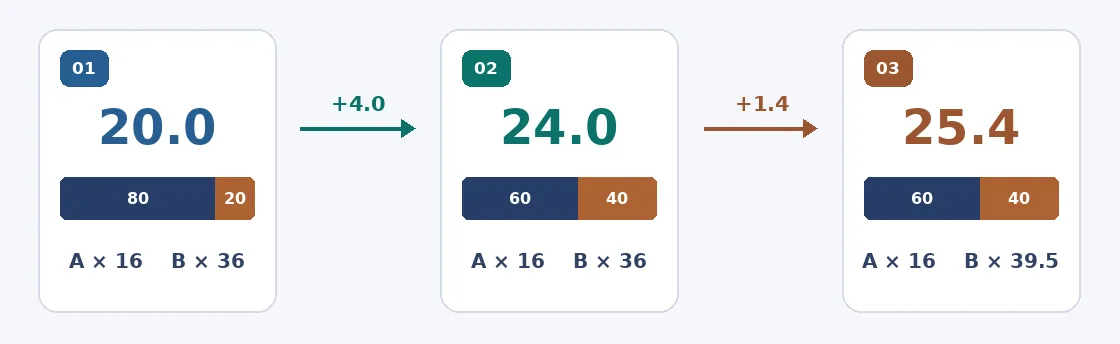
原創算例,不是產品截圖。中間的 24 是沿用前期管道成本算出的對照值,不是另一筆支出。
產品驗收時,可以用不含客戶紀錄的合成 CSV。確認兩期實際合計是否分別為 20 和 25.4,並檢查結果能否區分組合效應與單一管道成本、追溯至各管道。24 是按手動選定順序算出的對照值;工具可能用不同方式分配交互作用,不必要求中間值一樣。兩期 CPA 分別重算為 20 和 25.4,各拆解項合計應等於兩期 CPA 的差值 5.4,而不是任一期的 CPA。如果底層數字加不起來,先用試算表找定義或資料列粒度的問題,不要拿圖解釋預算。
廠商的 CPA 排查指南區分了組合變化與管道內效率變化,並提醒先檢查計量與回報。這個例子可先問 B 為何占了更多轉換,再查 B 自己的成本為何上升。拆解無法證明變化來自素材、出價還是季節性;若要估算增加預算所帶來的淨增量,應另外做有對照的測試。依廠商說明,匯入資料在瀏覽器內處理;驗收仍可只用合成檔案,不必動到任何廣告帳戶。
內容說明:本文基於公開資料整理,僅供工具選型參考。產品功能、價格及相關政策可能隨時調整,請以官方最新資訊為準。