Lohnt sich Aiwo? Bei weniger Rechnungsanfragen zuerst die Quote je 1.000 Rechnungen prüfen
Aiwo kommt infrage, wenn kanalübergreifende Kontaktursachen bei den Personen ankommen sollen, die den Prozess verbessern können. Originalaussagen, Rechnungsvolumen und Zuständigkeiten gemeinsam prüfen, statt weniger Kontakte sofort als Erfolg zu werten. Bei kleinen Problemen zunächst die Kosten vorhandener Stichproben und Berichte vergleichen.
Dass der Kundenservice ein Problem am Telefon löst, bedeutet nicht, dass der Kunde diesen Anruf überhaupt hätte tätigen müssen. Für Teams mit wiederkehrenden Rechnungsfragen, die sowohl Kundenservice als auch Abrechnung betreffen, ist bei Aiwo nicht entscheidend, wie viele Mitarbeitende es beim Telefonieren ersetzen kann. Interessant ist, ob es Kontaktgründe, Geschäftsvolumen, Bearbeitungskosten und Prozessverantwortliche zusammenführt. Lassen sich die wenigen gleichartigen Fälle im Monat schon durch manuelle Stichproben und vorhandene Berichte erklären, ist eine zusätzliche Analyseplattform zunächst unnötig.
Laut der offiziellen Beschreibung verbindet Aiwo Customer Contact Intelligence Kundengespräche mit betrieblichen Daten, analysiert Kontaktgründe in angebundenen Kanälen und verknüpft Probleme mit Kosten und zuständigen Fachbereichen. Die Produktvorstellung beschreibt außerdem rollenbezogene Berichte sowie eine API für den Export analytischer Berichte in BI-Plattformen. Das sind Leistungsbeschreibungen des Anbieters, keine Garantie für eine sofortige Anbindung aller Systeme oder korrekt festgestellte Kausalzusammenhänge. Aiwo ist eher als Analyseschicht neben bestehenden Servicesystemen zu betrachten. Geht es kurzfristig nur um schnellere Antworten, lässt sich allein aus diesen Analysefunktionen nicht ableiten, dass es den Bedarf erfüllt.
Rechnungsursachen trennen, bevor Zuständigkeiten festgelegt werden
Der Analyseweg lässt sich zunächst an fiktiven Rechnungsanfragen prüfen. „Ich weiß nicht, wann abgebucht wird“, „Derselbe Betrag wurde zweimal abgebucht“ und „Die Rechnung ging an die falsche Adresse“ betreffen alle Rechnungen, weisen aber auf Formulierungen, eine Zahlungsabweichung beziehungsweise den Adressprozess hin. Eine einzige Oberkategorie liefert lediglich ein ansprechendes Anteilsdiagramm. Verlangen Sie eine Demonstration, die die Zuordnung zwischen Originalaussage und detailliertem Grund bewahrt, lassen Sie Service und Abrechnung gemeinsam prüfen und benennen Sie für bearbeitbare Probleme eine verantwortliche Person. Eine doppelte Abbuchung muss untersucht und korrigiert werden. Kunden sollten nicht von einer Kontaktaufnahme abgehalten werden, nur weil diese die Kontaktzahl erhöht.
Diese Unterscheidung entspricht dem, was Aiwo als failure demand bezeichnet: zusätzliche Kontakte, weil eine Leistung oder ein Prozess den Bedarf beim ersten Mal nicht erfüllt hat. Der offizielle NPS-Beitrag weist darauf hin, dass Kunden mit der Problemlösung durch den Service zufrieden sein können, während derselbe Prozess weiterhin Hilfebedarf erzeugt. Der Blickwinkel ist nützlich, doch „vermeidbarer Kontakt“ bleibt eine zu prüfende Einschätzung und ist kein Auftrag, ein Ticket nach der Modellklassifikation zu löschen. Fragen Sie vor einer produktiven Anbindung auch, wie nicht erfasste Kanäle, fehlgeschlagene Transkriptionen und nicht klassifizierbare Datensätze dargestellt werden. Nicht analysierte Daten dürfen nicht als Abwesenheit von Problemen gelten.
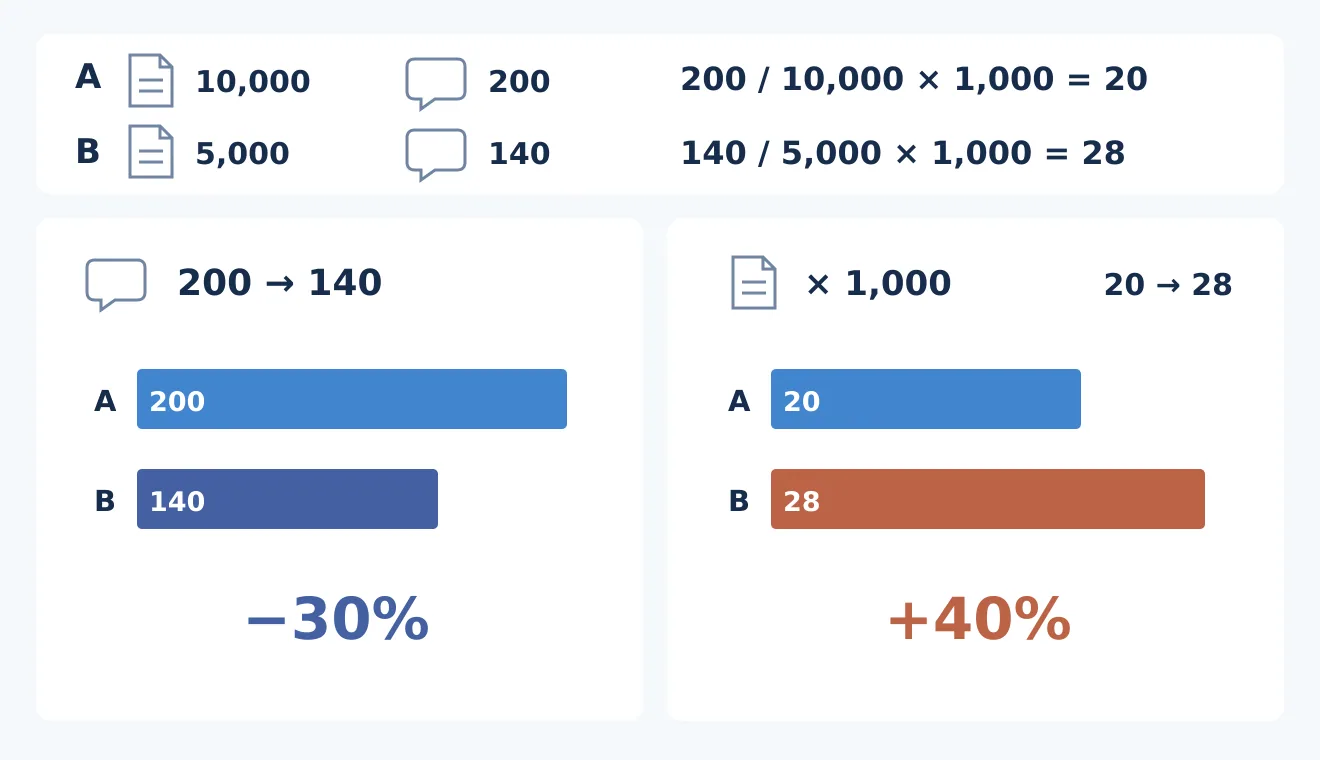
Eigene Abnahmeaufgabe, keine Aiwo-Oberfläche und kein Messergebnis. Beide Perioden verwenden dieselbe Kontaktdefinition, dieselben Kanäle und dasselbe Beobachtungsfenster nach Rechnungsversand. Links stehen die Gesamtkontakte, rechts Kontakte je 1.000 Rechnungen. Sowohl die Gesamtzahl der Kontakte als auch die Zahl der Rechnungen sinken, die Zahl der Rechnungen jedoch stärker. Weniger Kontakte allein belegen keine Prozessverbesserung.
Weniger Gesamtkontakte können eine schlechtere Quote je Geschäftseinheit verdecken
Angenommen, zwei vergleichbare Abrechnungsperioden verwenden nach Rechnungsversand ein gleich langes Beobachtungsfenster, dieselben Kanäle und dieselbe Definition einer Rechnungsanfrage. In der ersten Periode werden 10.000 Rechnungen verschickt und 200 Kontakte gezählt, in der zweiten nur 5.000 Rechnungen und 140 Kontakte. Die Gesamtzahl der Kontakte sinkt um 30 %, doch je 1.000 Rechnungen steigt sie von 20 auf 28, also um 40 %. Der Rückgang der Gesamtzahl darf nicht einfach als Erfolg einer überarbeiteten Rechnung verbucht werden. Dies ist eine hypothetische Abnahmeaufgabe zur Auswahl eines Analysewerkzeugs, kein Aiwo-Kundenergebnis und keine Behauptung, dass Aiwo automatisch den richtigen Nenner wählt.
Eine Demonstration muss daher nicht nur Ursachengruppen zeigen. Die Fachverantwortlichen sollten auch das Rechnungsvolumen der jeweiligen Periode, die Beobachtungsfenster und die Kanalabdeckung prüfen. Ein Problem kann mehrere Kontakte auslösen; die Kontaktzahl ist nicht die Zahl betroffener Kunden. Beim Vorher-nachher-Vergleich sind außerdem Kundenstruktur, weitere Prozessänderungen und Erfassungslücken zu berücksichtigen. Selbst eine sinkende Kontaktquote belegt für sich genommen nicht, dass die Rechnungsänderung die Verbesserung verursacht hat. Fordern Sie diese Definitionen in exportierbaren Berichten oder der bestehenden BI an, statt nur eine fallende Kurve zu präsentieren.
Die Kaufentscheidung sollte sich auf eine Verbesserung stützen, für die jemand Verantwortung übernehmen kann: etwa den Abbuchungstermin klarer erklären, die Änderung durch die Abrechnungsverantwortlichen umsetzen lassen und anschließend die entsprechenden Kontakte nach unveränderten Kriterien verfolgen. Dabei ist auch zu prüfen, ob sich das Problem lediglich in einen anderen Kanal verlagert hat. Vergleichen Sie zunächst den Arbeitsaufwand dafür mit bestehenden Stichproben und Berichten. Prüfen Sie dann Aiwo-Angebot, erforderliche Kanalanbindungen, Berichtsexporte, Nachkontrolle und laufende Wartungskosten. Wichtiger als eine beworbene allgemeine Einsparquote ist, ob eingesparte Analysezeit und belegbare betriebliche Verbesserungen die Zusatzkosten decken. Wenn Verantwortliche erkannte Probleme nicht bearbeiten wollen, bringt feinere Analyse kaum Rendite.
Für die erste Demonstration genügen synthetische Dialoge und fiktive Geschäftsmengen; echte Kundenrechnungen, Aufzeichnungen oder Kontoinformationen müssen nicht hochgeladen werden. Vor einem realen Pilotprojekt sollte die Organisation den rechtmäßigen Nutzungsumfang, die minimal nötigen Felder, Aufbewahrungsfristen und Zugriffsrechte klären. Die Bewertung auszuweiten lohnt sich erst, wenn detaillierte Ursachen rückverfolgbar, Nenner und fehlende Daten erklärbar sind und ein Fachverantwortlicher übernehmen kann. Andernfalls zuerst Definitionen und Zusammenarbeit in den vorhandenen Systemen verbessern. Weniger Anrufe ersetzen keine echte Problemlösung.
Hinweis zum Inhalt:Dieser Artikel basiert auf öffentlich verfügbaren Informationen und dient als Orientierung bei der Auswahl von Tools. Funktionen, Preise und zugehörige Richtlinien können sich jederzeit ändern; maßgeblich sind die aktuellen offiziellen Angaben.
Originalquelle:www.aiwo.ai